
Umweltaspekt und Umweltauswirkung
Ein Umweltaspekt ist der Teil einer Tätigkeit, eines Produkts oder einer Dienstleistung, der auf die Umwelt einwirkt. Die Umweltauswirkung ist die Veränderung, die daraus folgt. Der Stromverbrauch einer Druckluftanlage ist der Aspekt, der Ausstoß von Treibhausgasen bei der Stromerzeugung die Auswirkung.
Was Abschnitt 6.1.2 verlangt
Das Unternehmen bestimmt die Umweltaspekte, die es steuern oder beeinflussen kann, samt ihren Auswirkungen, und berücksichtigt dabei den Lebensweg. Zu beachten sind gewöhnliche und außergewöhnliche Zustände, Änderungen und mögliche Notfallsituationen. Mit festgelegten Kriterien werden die bedeutenden Umweltaspekte bestimmt und im Unternehmen kommuniziert.
Dokumentiert sein müssen drei Dinge: die Umweltaspekte mit ihren Auswirkungen, die Bewertungskriterien und die bedeutenden Umweltaspekte.
Blick in die Vorlage
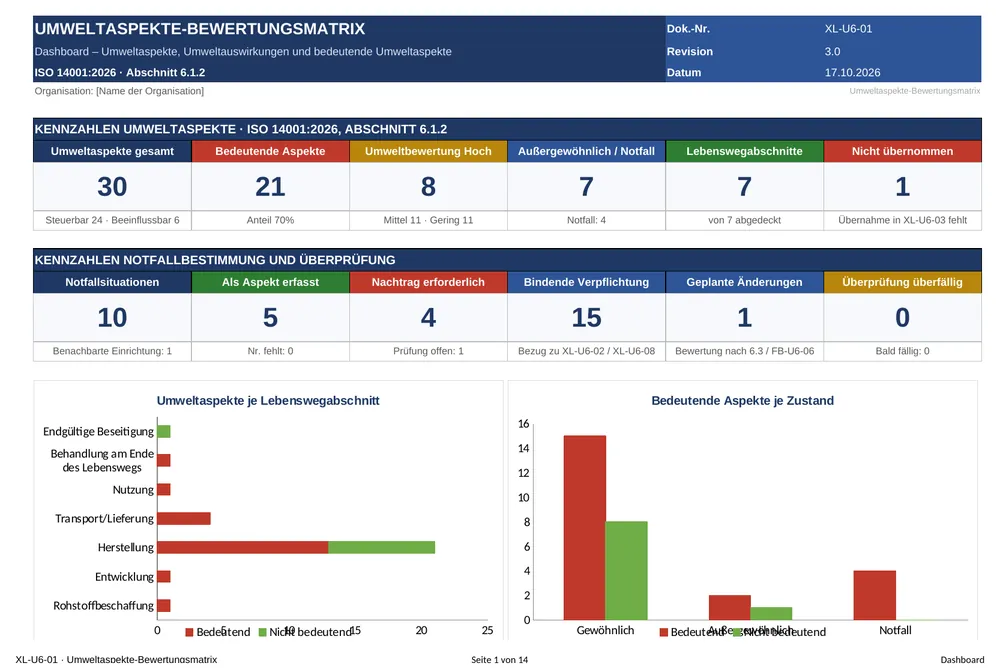
Vorgehen in fünf Schritten
- Bereiche abgrenzen: Produktion, Lager, Verwaltung, Fuhrpark, Instandhaltung, Beschaffung, Produktnutzung.
- Aspekte erfassen: je Bereich Energie, Wasser, Material, Abfall, Abwasser, Emissionen in die Luft, Lärm, Gefahrstoffe, Flächennutzung.
- Zustände unterscheiden: Normalbetrieb, An- und Abfahren, Wartung, Störung, Notfall.
- Bewerten: mit festen Kriterien und Punktwerten.
- Bedeutende Aspekte festlegen und Maßnahmen ableiten.
Bewertungskriterien
| Kriterium | Frage |
|---|---|
| Ausmaß | Wie groß ist die Menge oder Fläche? |
| Schwere | Wie schädlich ist die Auswirkung, ist sie umkehrbar? |
| Häufigkeit oder Wahrscheinlichkeit | Wie oft tritt der Aspekt auf, wie wahrscheinlich ist der Notfall? |
| Rechtsbezug | Gibt es Grenzwerte, Genehmigungen oder Auflagen? |
| Interessierte Parteien | Gibt es Beschwerden, Kundenanforderungen oder öffentliches Interesse? |
| Beeinflussbarkeit | Kann das Unternehmen den Aspekt steuern oder nur beeinflussen? |
Die Norm gibt keine Methode vor. Sie verlangt, dass die Kriterien festgelegt, dokumentiert und einheitlich angewendet werden. Ein Schwellenwert bestimmt, ab wann ein Aspekt als bedeutend gilt. Aspekte mit Rechtsbezug werden häufig unabhängig von der Punktzahl als bedeutend eingestuft.
Lebenswegbetrachtung
Die Bewertung endet nicht am Werkstor. Die Norm nennt als Abschnitte des Lebenswegs Rohstoffbeschaffung, Entwicklung, Herstellung, Transport, Nutzung, Behandlung am Ende des Lebenswegs und Beseitigung. Eine Ökobilanz ist nicht verlangt. Es genügt, je Abschnitt die wesentlichen Aspekte zu benennen und festzuhalten, wo das Unternehmen Einfluss hat, etwa über Einkaufsvorgaben oder Produktinformationen.
Was aus den bedeutenden Aspekten folgt
- Umweltziele und Maßnahmen (6.1.5, 6.2)
- betriebliche Kriterien und Arbeitsanweisungen (8.1)
- Notfallvorsorge für die bestimmten Notfallsituationen (8.2)
- Überwachung und Messung (9.1.1)
- Bewusstsein der Beschäftigten für die Aspekte ihrer Arbeit (7.3)
Typische Fehler im Audit
- Nur Normalbetrieb bewertet: Störungen, Wartung und Notfälle fehlen.
- Kriterien nicht dokumentiert: Die Einstufung lässt sich nicht nachvollziehen.
- Indirekte Aspekte fehlen: Lieferanten, Transport und Produktnutzung wurden nicht betrachtet.
- Keine Folge: Ein bedeutender Aspekt hat weder Ziel noch Regelung noch Messung.
- Veraltet: Neue Anlagen oder Stoffe wurden nicht nachgetragen.
Im Vorlagensatz gehören dazu die Verfahrensanweisung zur Bewertung von Umweltaspekten, die Umweltaspekte-Bewertungsmatrix, die Lebenswegbetrachtung und eine Checkliste zur Vollständigkeit der Erhebung.
Häufige Fragen
Wie viele Umweltaspekte muss ein Unternehmen erfassen?
Es gibt keine Vorgabe. Kleine Betriebe kommen häufig auf 30 bis 60 Aspekte, von denen ein Teil als bedeutend eingestuft wird. Wichtig ist, dass alle Bereiche und Betriebszustände betrachtet wurden.
Was ist ein bedeutender Umweltaspekt?
Ein Aspekt, der eine bedeutende Umweltauswirkung hat oder haben kann. Die Einstufung erfolgt mit Kriterien, die das Unternehmen selbst festlegt und dokumentiert.
Wie oft muss die Bewertung aktualisiert werden?
Üblich ist die jährliche Überprüfung sowie eine Aktualisierung bei Änderungen, etwa neuen Anlagen, Stoffen, Verfahren oder Standorten.
Was sind direkte und indirekte Umweltaspekte?
Direkte Aspekte entstehen aus eigenen Tätigkeiten und lassen sich steuern, etwa Energieverbrauch oder Abfall. Indirekte Aspekte entstehen bei Lieferanten, Dienstleistern oder Kunden und lassen sich nur beeinflussen.